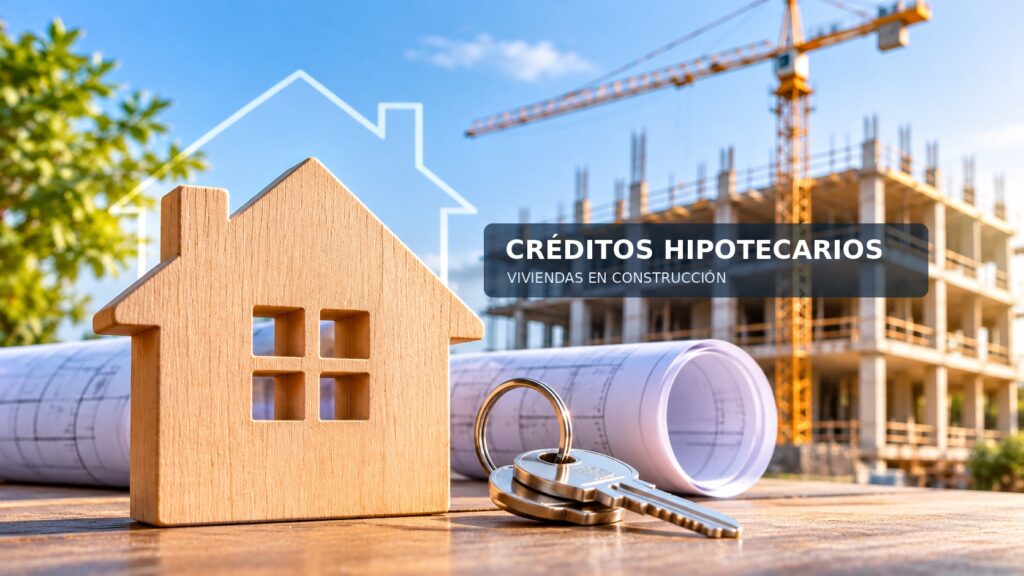
La nueva licitación del Fondo de Garantía de Sustentabilidad (FGS) permitirá destinar fondos a créditos para comprar viviendas en construcción, incluso antes de contar con escritura individual. El esquema también contempla la adquisición, construcción, ampliación y refacción de inmuebles. ¿Quiénes podrán acceder y cuáles son las condiciones?
El financiamiento hipotecario en Argentina podría abrir una nueva posibilidad para quienes buscan comprar una vivienda. El Banco Central de la República Argentina (BCRA) incorporó nuevas condiciones para utilizar fondos del Fondo de Garantía de Sustentabilidad (FGS) de ANSES en créditos destinados a operaciones inmobiliarias, incluso cuando las propiedades todavía no cuentan con escritura individual.
La medida es especialmente relevante para quienes buscan comprar departamentos en pozo, ya que contempla mecanismos que permiten respaldar el crédito mediante un boleto de compraventa y el compromiso de constitución de una hipoteca. Estas condiciones fueron establecidas por el Banco Central en su Comunicación B 13258.
La iniciativa contempla una licitación de $200.000 millones, prevista para el 17 de noviembre de 2026. Además de la compra de viviendas, los fondos podrán destinarse a la construcción, ampliación y refacción de inmuebles.
¿Qué cambia con los nuevos créditos hipotecarios?
Una de las principales dificultades para financiar una vivienda en construcción es que, al no contar todavía con escritura individual, no siempre resulta posible constituir una hipoteca tradicional sobre la unidad.
Con el nuevo esquema, los bancos podrán otorgar créditos respaldados por un boleto de compraventa con compromiso de constitución de hipoteca o mediante una hipoteca divisible pendiente de división.
Esto abre la posibilidad de financiar la compra de departamentos en pozo o propiedades que todavía están en proceso de construcción, sin necesidad de esperar a que finalice la obra y se complete la escrituración individual.
¿Los créditos servirán solamente para comprar departamentos en pozo?
No. La normativa contempla cuatro destinos posibles para los fondos:
- Adquisición de viviendas: compra de propiedades.
- Construcción: financiamiento para construir una vivienda.
- Ampliación: obras para ampliar un inmueble existente.
- Refacción: mejoras y reformas en viviendas.
La incorporación de mecanismos de garantía para propiedades sin escritura individual es una de las principales novedades, pero el alcance del programa es más amplio.
¿Cuáles son las condiciones de los nuevos créditos hipotecarios?
La licitación contempla $200.000 millones que el FGS colocará en entidades financieras mediante depósitos a plazo fijo ajustables por UVA.
Entre las principales condiciones establecidas por el Banco Central se encuentran:
- Monto total de la licitación: $200.000 millones.
- Fecha prevista: 17 de noviembre de 2026.
- Tasa máxima para los créditos: UVA + 7,50% nominal anual.
- Monto máximo por préstamo: 150.000 UVA.
- Plazo mínimo de los créditos: 15 años.
- Plazo para aplicar los fondos: 90 días corridos desde su acreditación en cada entidad.
La tasa de UVA más 7,50% es el límite máximo establecido para los préstamos otorgados con estos recursos. Cada banco podrá definir las condiciones de sus líneas dentro de los parámetros previstos.
¿Quiénes podrán acceder a estos créditos hipotecarios?
El esquema está dirigido a personas que no sean titulares de otra vivienda o que, aun siendo propietarias de un inmueble, no dispongan de su uso.
Sin embargo, esto no significa que cualquier interesado pueda acceder automáticamente al financiamiento. Cada entidad bancaria deberá evaluar la capacidad de pago de los solicitantes y establecer los requisitos para otorgar los préstamos.
También será necesario conocer qué porcentaje del valor de la propiedad podrá financiarse, cuáles serán los ingresos mínimos exigidos y qué documentación deberán presentar los compradores.
¿Cuándo estarán disponibles los nuevos créditos hipotecarios?
La licitación de los $200.000 millones está prevista para el 17 de noviembre de 2026. Una vez adjudicados y acreditados los fondos, las entidades financieras tendrán un plazo de 90 días corridos para aplicarlos al otorgamiento de créditos.
Por lo tanto, la convocatoria no significa que ya exista una línea de préstamos disponible para solicitar en cualquier banco. Todavía resta conocer cómo instrumentará cada entidad esta modalidad y cuáles serán las condiciones concretas para los compradores.
La posibilidad de financiar viviendas en construcción representa un cambio importante para el mercado inmobiliario argentino. Si logra implementarse, podría ampliar las alternativas de acceso a la vivienda y facilitar la compra de propiedades que hasta ahora dependían principalmente del ahorro propio o de la financiación ofrecida por las desarrolladoras.
Fuente: Banco Central de la República Argentina (BCRA). Comunicación B 13258, del 13 de noviembre de 2026. Llamado a licitación de depósitos a plazo fijo UVA del Fondo de Garantía de Sustentabilidad con destino a créditos para la vivienda.
